Rozpočet pro pojišťovnu: jak postupovat po havárii nebo živelní škodě
Prasklé potrubí, vytopený byt, strom na střeše nebo voda ve sklepě po přívalovém dešti. Škoda vznikne během minut, ale o tom, kolik vám pojišťovna nakonec proplatí, rozhodují hlavně dny, které následují. Velkou roli v tom hraje kvalitní rozpočet opravy. Po havárii nebo živelní události má většina lidí v hlavě jedinou otázku: kolik to bude stát a kdo to zaplatí. Pojišťovna vám škodu uhradí podle toho, co doložíte a jak ji ocení její likvidátor. Pokud nemáte vlastní podklad, přijímáte jeho čísla bez možnosti je porovnat. V tomto článku vám popíšu, jak po škodě postupovat krok za krokem, co má obsahovat rozpočet opravy a čeho se vyvarovat, aby vám pojišťovna plnění zbytečně nekrátila.
Prvních 24 hodin: co udělat hned po škodě
Než začnete řešit peníze, zastavte to, co škodu zvětšuje. Pojistné podmínky běžně ukládají povinnost zabránit dalšímu rozšíření škody. Kdo nechá vodu téct do rána, riskuje krácení plnění.
 Zastavte příčinu.
Uzavřete hlavní uzávěr vody nebo plynu, vypněte jistič v zasažené části a zavolejte havarijní službu. U bytového domu informujte správce nebo výbor SVJ.
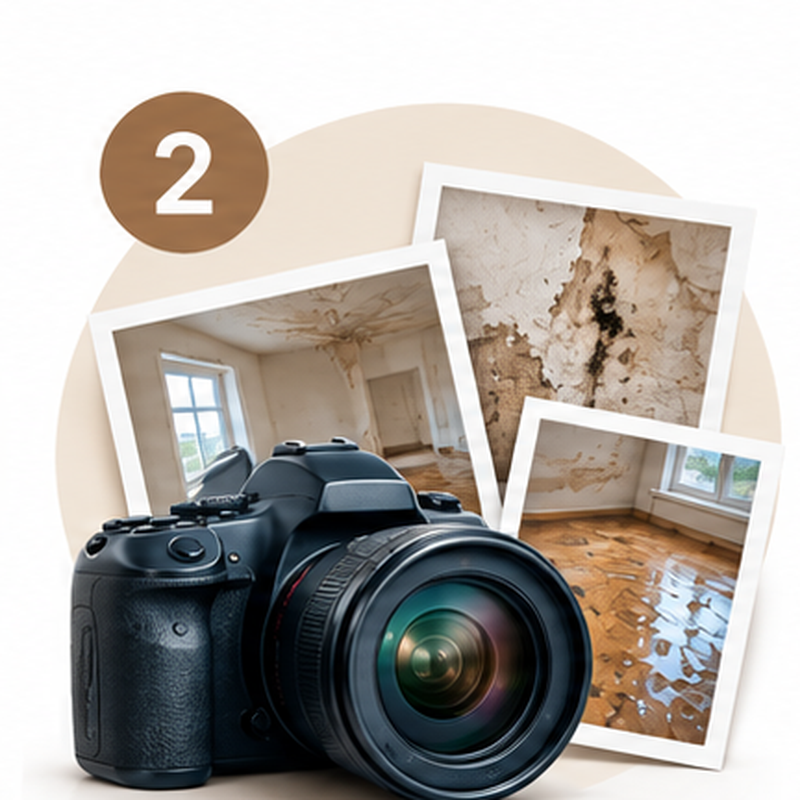 Zdokumentujte škodu dřív, než začnete uklízet.
Fotografujte a natáčejte celkové záběry místností i detaily. Vyfoťte mokré stěny, podlahy, nábytek, štítky spotřebičů a místo poruchy. Přidejte měřítko nebo metr, ať je vidět rozsah.
 Nahlaste škodu pojišťovně bez zbytečného odkladu.
Většina pojišťoven to umožňuje on-line nebo telefonicky. Poznamenejte si číslo pojistné události, budete ho uvádět všude.
 Neodstraňujte poškozené věci ani konstrukce bez dohody.
Výjimkou je to, co hrozí dalšími škodami nebo ohrožuje zdraví. Vybouranou podlahu nebo vyhozený nábytek už likvidátor neuvidí. Pokud musíte zasahovat dřív, vše předem nafoťte a pojišťovně to oznamte.
 Schovejte doklady.
Patří sem faktura za havarijní zásah, vysoušení, odčerpání vody i náhradní ubytování. I tyto náklady mohou být součástí plnění.
Likvidátor přijde. Proč mít vlastní rozpočet
Likvidátor škodu prohlédne, zapíše a ocení ji podle interních postupů pojišťovny. Jeho prací je stanovit plnění podle pojistné smlouvy, ne zjistit, kolik vás oprava skutečně bude stát u řemeslníků. V praxi se často stává, že likvidátor některé práce přehlédne nebo je ocení příliš nízko. Typicky jde o vysoušení konstrukcí, demontáž a zpětnou montáž kuchyňské linky, výměnu podkladních vrstev podlahy nebo vymalování celé místnosti místo jedné stěny. Vlastní rozpočet opravy od rozpočtáře vám dá nezávislý a položkově doložený podklad. S ním můžete s pojišťovnou jednat věcně: tato práce je nutná, v tomto rozsahu a za tuto tržní cenu. Pojišťovna ho obvykle přijme jako podklad pro výpočet plnění, nebo s ním alespoň musí věcně pracovat.
Pozor na rozsah. Rozpočet má odpovídat uvedení do stavu před škodou. Pokud chcete opravu spojit s modernizací, například s dražší dlažbou, nechte si ji ocenit zvlášť. Smícháním obojího do jednoho rozpočtu dáváte pojišťovně důvod zpochybnit celý podklad.
Nejčastější chyby, kvůli kterým pojišťovna krátí plnění
Úklid a bourání před prohlídkou. Co likvidátor neviděl a není dobře nafocené, se dokládá velmi těžko.
Paušální nabídka od řemeslníka. Jedna částka typu „oprava koupelny 180 000 Kč“ bez položek pojišťovnu nepřesvědčí a často ji neuzná celou.
Zapomenuté navazující práce. Po vytopení nestačí vyměnit podlahu. Často je nutné vysoušet zdivo, opravit omítky, vymalovat a demontovat a znovu namontovat vybavení.
Podpojištění. Pokud je nemovitost pojištěna na nižší částku, než je její skutečná hodnota, pojišťovna může plnění poměrně snížit. Pojistnou částku si proto ověřte už teď, ne až po škodě.
Zmeškané lhůty. Pozdní nahlášení nebo dlouhé čekání s doložením podkladů celý proces prodlužuje a oslabuje vaši pozici.
Nepřečtená smlouva. Spoluúčast, limity plnění nebo rozdíl mezi novou a časovou cenou určují, kolik skutečně dostanete. Je lepší to vědět předem.
Z praxe: havárie topení schválená do druhého dne
V bytové jednotce došlo k havárii topení a voda poškodila podlahy i stěny. Majitel potřeboval rychle začít s opravou, ale bez schváleného plnění nechtěl riskovat, že část nákladů zaplatí ze svého.
Na základě prohlídky a fotodokumentace jsem zpracoval položkový rozpočet opravy. Obsahoval výkaz výměr, ocenění všech nutných prací včetně navazujících a jasné oddělení jednotlivých konstrukcí. Pojišťovna rozpočet odsouhlasila hned následující den a oprava mohla začít bez zbytečných průtahů.
Rozhodla přehlednost. Likvidátor nemusel nic dohledávat ani se doptávat, protože každá položka měla svůj rozsah, cenu a odůvodnění.
Shrnutí
Po škodě rozhoduje rychlost a doložitelnost. Zastavte příčinu, všechno nafoťte, škodu nahlaste a nic neodstraňujte bez dohody. Pak nechte zpracovat položkový rozpočet opravy, který obstojí před likvidátorem. Řešíte pojistnou událost? Rozpočet pojistné události vám zpracuji za 5 000 Kč bez DPH. Pošlete mi fotografie a popis škody přes poptávkový formulář nebo zavolejte na +420 732 323 778.